House View
House View del 4º trimestre de 2026: Nuevo impulso

Perspectivas para los mercados globales
- El panorama económico mundial ha mejorado. A pesar de los persistentes obstáculos y de una inflación por encima del objetivo de los bancos centrales, el crecimiento se ha mantenido sólido. Estados Unidos parece dispuesto a acelerar nuevamente su crecimiento, Europa sigue sorprendiendo al alza, y China, por su parte, podría repuntar en el cuarto trimestre.
- La solidez del crecimiento permite a los bancos centrales mantener el foco en la inflación mientras mercados y economías se adaptan a un entorno de tipos más altos Tras las subidas de septiembre, esperamos que la Reserva Federal de EE. UU. (Fed), el Banco Central Europeo (BCE) y el Banco de Japón (BoJ) eleven los tipos en 25 puntos básicos antes de final de año.
- Los sólidos resultados empresariales, apoyados por la inversión y el gasto relacionados con la IA, deberían mantener el impulso y favorecer tanto a la renta variable como a la renta fija. Aunque las rentabilidades de los bonos siguen aumentando, el ajuste continúa siendo ordenado pese a la magnitud de la inflación impulsada por la energía. Los beneficios empresariales siguen apoyando los diferenciales de crédito, mientras que un entorno de tipos más altos podría favorecer a las empresas con una sólida generación de caja y a las acciones value.
- Con un crecimiento sólido y una inflación aún por encima del objetivo, los mercados esperan una respuesta firme de la política monetaria. Tras el turbulento inicio de Kevin Warsh como presidente de la Fed, podría ser necesario reforzar la independencia del banco central. La creciente desdolarización, los indicios de represión financiera liderada por el Tesoro de EE.UU. y las elecciones legislativas de mitad de mandato en EE. UU. justifican una posición más cauta respecto al dólar. Entre los principales riesgos están también una escalada del conflicto en Oriente Medio, nuevas presiones sobre los precios de la energía, el debilitamiento del mercado laboral y del consumo, y una rentabilidad de la IA inferior a la esperada.
- En conjunto, el entorno se mantiene favorable para los activos de riesgo. Tras el bache de mitad de año, la economía global parece encaminada a un cierre de año más sólido, con Europa especialmente bien posicionada de cara al cuarto trimestre.

Gráfico del trimestre:
La confianza vuelve a medida que se recupera el impulso
Tras la desaceleración de principios de año, la confianza empresarial ha mejorado en las principales economías. Aunque los riesgos no han desaparecido, este repunte sugiere una recuperación del crecimiento más sólida y duradera en los próximos meses.
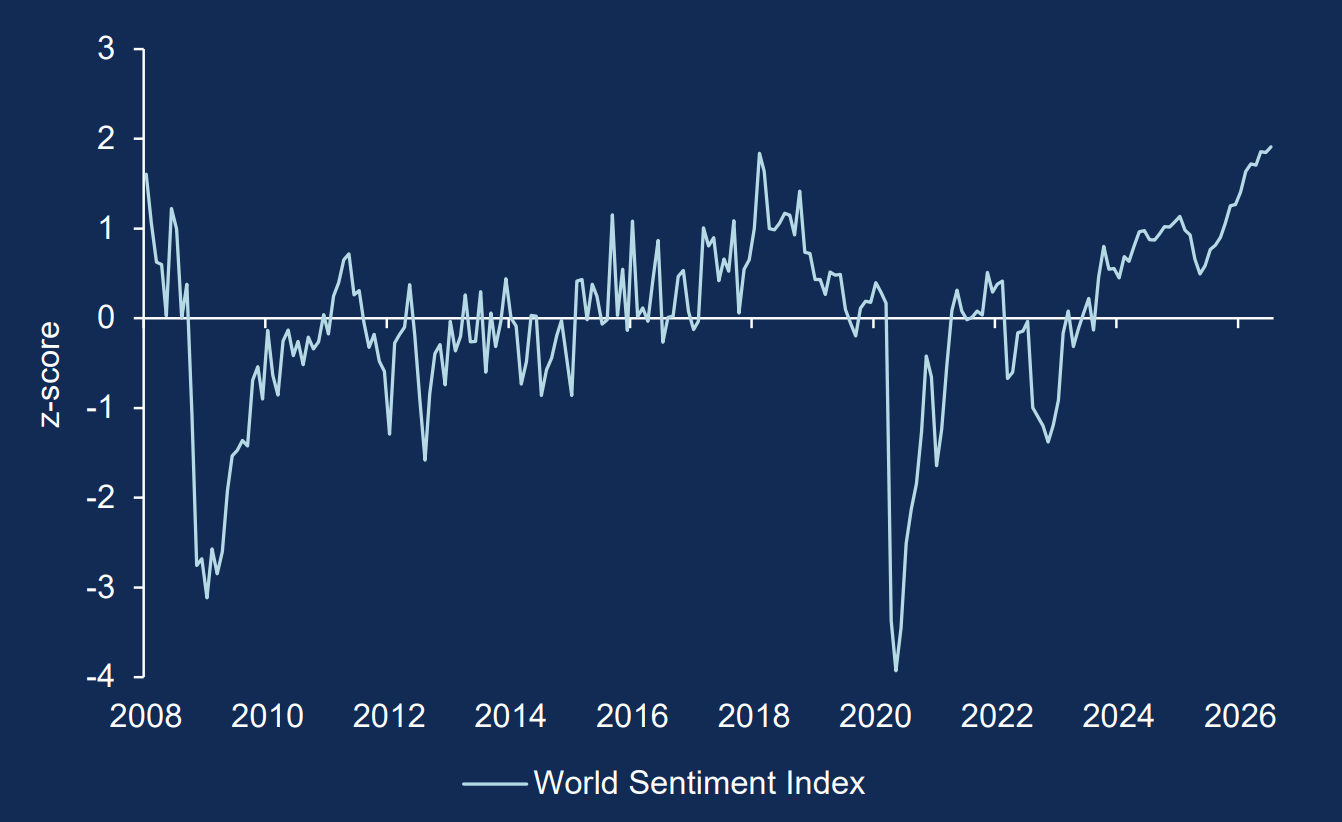
Nota: El índice World Sentiment cuantifica el sentimiento general considerando la aparición de palabras positivas y negativas en los informes por país de la Economist Intelligence Unit.
Fuente: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (datos a 31 de julio de 2026).
Consulte el resumen de nuestro "House View" del 4º trimestre de 2026