House View

House View del 4º trimestre de 2026: Nuevo impulso

Perspectivas para los mercados globales

  • El panorama económico mundial ha mejorado. A pesar de los persistentes obstáculos y de una inflación por encima del objetivo de los bancos centrales, el crecimiento se ha mantenido sólido. Estados Unidos parece dispuesto a acelerar nuevamente su crecimiento, Europa sigue sorprendiendo al alza, y China, por su parte, podría repuntar en el cuarto trimestre.
  • La solidez del crecimiento permite a los bancos centrales mantener el foco en la inflación mientras mercados y economías se adaptan a un entorno de tipos más altos Tras las subidas de septiembre, esperamos que la Reserva Federal de EE. UU. (Fed), el Banco Central Europeo (BCE) y el Banco de Japón (BoJ) eleven los tipos en 25 puntos básicos antes de final de año.
  • Los sólidos resultados empresariales, apoyados por la inversión y el gasto relacionados con la IA, deberían mantener el impulso y favorecer tanto a la renta variable como a la renta fija. Aunque las rentabilidades de los bonos siguen aumentando, el ajuste continúa siendo ordenado pese a la magnitud de la inflación impulsada por la energía. Los beneficios empresariales siguen apoyando los diferenciales de crédito, mientras que un entorno de tipos más altos podría favorecer a las empresas con una sólida generación de caja y a las acciones value.
  • Con un crecimiento sólido y una inflación aún por encima del objetivo, los mercados esperan una respuesta firme de la política monetaria. Tras el turbulento inicio de Kevin Warsh como presidente de la Fed, podría ser necesario reforzar la independencia del banco central. La creciente desdolarización, los indicios de represión financiera liderada por el Tesoro de EE.UU. y las elecciones legislativas de mitad de mandato en EE. UU. justifican una posición más cauta respecto al dólar. Entre los principales riesgos están también una escalada del conflicto en Oriente Medio, nuevas presiones sobre los precios de la energía, el debilitamiento del mercado laboral y del consumo, y una rentabilidad de la IA inferior a la esperada.
  • En conjunto, el entorno se mantiene favorable para los activos de riesgo. Tras el bache de mitad de año, la economía global parece encaminada a un cierre de año más sólido, con Europa especialmente bien posicionada de cara al cuarto trimestre.

Icon

Gráfico del trimestre:

La confianza vuelve a medida que se recupera el impulso
Tras la desaceleración de principios de año, la confianza empresarial ha mejorado en las principales economías. Aunque los riesgos no han desaparecido, este repunte sugiere una recuperación del crecimiento más sólida y duradera en los próximos meses.
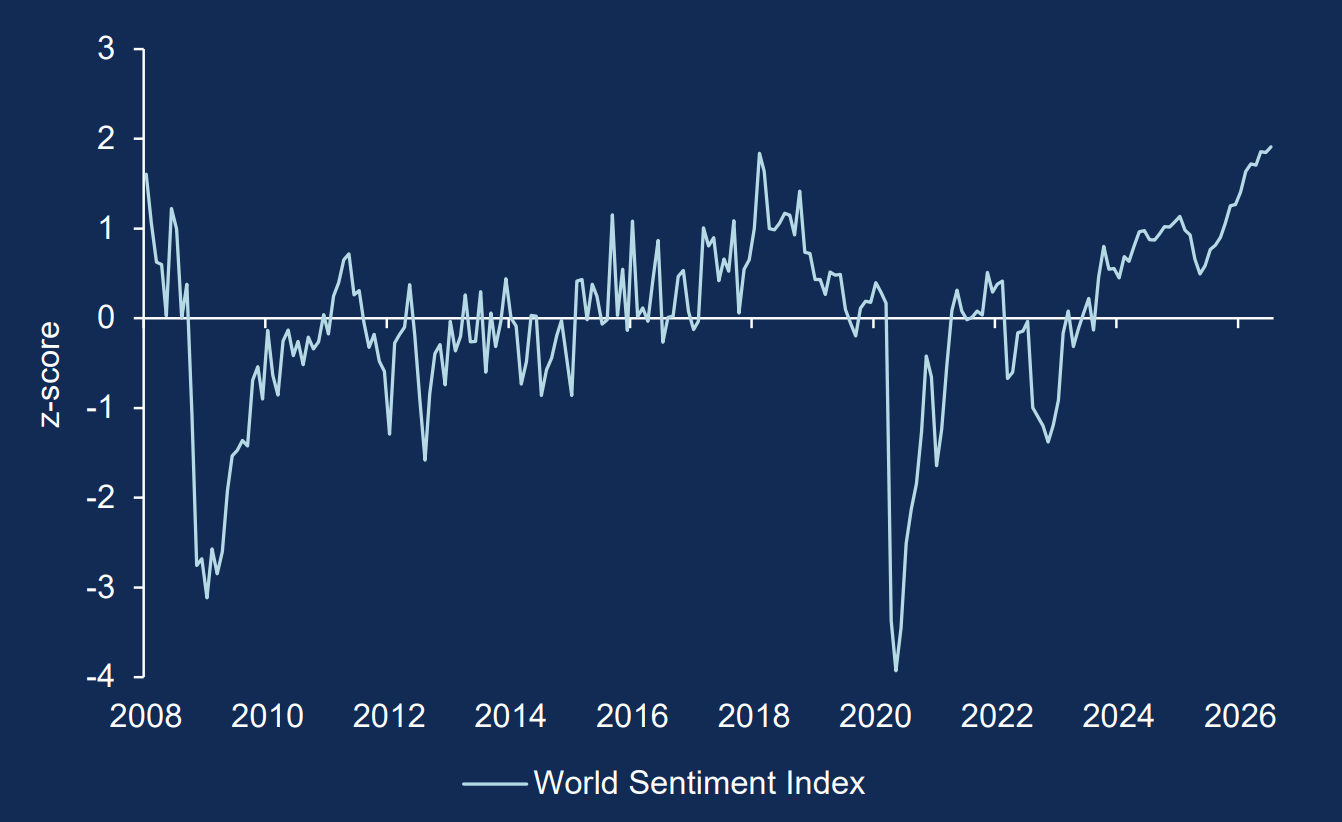
Gráfico de líneas que muestra la evolución del Índice Mundial de Sentimiento desde 2008 hasta julio de 2026. El indicador fluctúa en torno a cero, con fuertes caídas durante la crisis financiera de 2008 y en 2020, seguidas de una recuperación sostenida hasta acercarse a 2 puntos en 2026.

Nota: El índice World Sentiment cuantifica el sentimiento general considerando la aparición de palabras positivas y negativas en los informes por país de la Economist Intelligence Unit.
Fuente: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (datos a 31 de julio de 2026).

Consulte el resumen de nuestro "House View" del 4º trimestre de 2026
Convicciones por clases de activos

Convicciones por clases de activos: renta variable

  • El conjunto de oportunidades ligadas a la IA sigue ampliándose más allá de las GPU, a medida que la adopción de la IA y los agentes inteligentes transforman la infraestructura informática. El aumento de la potencia concentrada en cada bastidor de servidores (rack) y las limitaciones del cobre están impulsando, además, la demanda de interconexiones ópticas, materiales avanzados y sistemas de alimentación.
  • La electrificación también sigue respaldada por la construcción de centros de datos, la mejora de los pedidos industriales y el gasto en infraestructuras.
  • En Asia, los proveedores de hardware podrían beneficiarse de las mejoras de arquitectura y de la escasez de componentes, mientras que las amplias cadenas de suministro de China están facilitando la expansión de la IA en infraestructuras, modelos y aplicaciones. 
  • India sigue combinando una una sólida demanda interna impulsada por el consumo con un posicionamiento geopolítico favorable y un ecosistema de IA en rápido desarrollo. En Japón, la política económica favorable al crecimiento y las reformas de gobierno corporativo de la primera ministra Sanae Takaichi están aportando un apoyo adicional.
  • Las acciones value pueden contribuir a mejorar la diversificación de las carteras. Sus atractivas valoraciones relativas, unas expectativas de beneficios moderadas y su mayor sensibilidad a unos tipos de interés nominales y reales más elevados podrían ofrecer potencial de revalorización. Además, la distinta exposición sectorial y a factores de inversión del estilo value puede servir de contrapeso frente a posiciones muy concentradas en inteligencia artificial, momentum y compañías growth de larga duración.

Las declaraciones aquí contenidas pueden incluir referencias a previsiones futuras en cuanto a rendimientos, así como otras declaraciones futuras, basadas en la visión y suposiciones actuales de la gestora, y conllevan riesgos conocidos y desconocidos, e incertidumbres, que podrían causar que los resultados, el rendimiento o los acontecimientos reales difieran sustancialmente de los expresados o reflejados en dichas declaraciones. No asumimos ninguna responsabilidad de actualizar dichas declaraciones futuras.

Convicciones por clases de activos: renta fija

  • Esperamos un aumento de la pendiente de la curva de tipos en EE. UU., Alemania y Australia. Los bonos del Tesoro estadounidense ligados a la inflación (TIPS) deberían comportarse mejor ante la persistente presión alcista de los precios de la energía.
  • En el tramo corto de la curva, los Bunds alemanes podrían ofrecer más valor que los bonos del Tesoro de EE. UU. En el tramo largo, los Gilts británicos resultan atractivos frente a otros grandes mercados de bonos. Con los rendimientos en máximos de varios años, creemos que los inversores están bien compensados por los riesgos fiscales.
  • En los mercados emergentes, preferimos los bonos emitidos por países exportadores de petróleo frente a los importadores. Seguimos viendo con buenos ojos los bonos locales de Brasil y Hungría a pesar de su sólida evolución en lo que va de año.
  • Con unas perspectivas en general neutrales para el dólar estadounidense, preferimos pares de divisas menos dependientes de la evolución de esta moneda. Nos decantamos por divisas procíclicas y con tipos de interés elevados, financiando estas posiciones de forma selectiva con divisas de tipos más bajos.
  • Seguimos considerando que el carry es el principal motor de la rentabilidad del crédito. Mantenemos una visión constructiva sobre el sector financiero y los bienes de consumo no cíclicos, cautela con los valores de consumo cíclico, y una postura cada vez más positiva sobre determinadas hyperscalers de IA, donde la reciente ampliación de los diferenciales ha mejorado las valoraciones.

Las declaraciones aquí contenidas pueden incluir referencias a previsiones futuras en cuanto a rendimientos, así como otras declaraciones futuras, basadas en la visión y suposiciones actuales de la gestora, y conllevan riesgos conocidos y desconocidos, e incertidumbres, que podrían causar que los resultados, el rendimiento o los acontecimientos reales difieran sustancialmente de los expresados o reflejados en dichas declaraciones. No asumimos ninguna responsabilidad de actualizar dichas declaraciones futuras.

Convicciones por clases de activos: multiactivos

  • Mantenemos una sobreponderación en renta variable, con nuestra mayor convicción en los mercados emergentes, seguidos de Japón, acciones estadounidenses y europeas. Esto refleja un sólido crecimiento de los beneficios, revisiones positivas y un capex relacionado con la IA que se mantiene. La robótica, la biotecnología y las mineras de oro ofrecen oportunidades temáticas atractivas.
  • Mantenemos una postura entre neutral y cautelosa en deuda pública de mercados desarrollados debido a la persistencia de la inflación subyacente, las preocupaciones fiscales, las dudas sobre la independencia de los bancos centrales y unas subidas de tipos ya descontadas. Preferimos la deuda pública europea pero seguimos siendo cautos con Francia dado el riesgo electoral.
  • Vemos valor en los bonos de mercados emergentes, especialmente donde los tipos reales son elevados y las condiciones fiscales favorables. Los mercados emergentes exportadores de energía resultan especialmente atractivos. Nuestra postura en crédito es en general neutral, con preferencia por exposición a grado de inversión de mayor calidad.
  • Nuestra visión sobre las divisas es neutral, sin una dirección clara a corto plazo. A medio y largo plazo, sin embargo, esperamos una depreciación del dólar estadounidense frente a las principales divisas del G7.
  • La demanda de los inversores, las preocupaciones fiscales y las dudas sobre la independencia de los bancos centrales mantienen nuestra visión constructiva sobre el oro. También favorecemos las materias primas, respaldadas por las restricciones de la oferta, las interrupciones en las refinerías y la tensión en los mercados energéticos.

Las declaraciones aquí contenidas pueden incluir referencias a previsiones futuras en cuanto a rendimientos, así como otras declaraciones futuras, basadas en la visión y suposiciones actuales de la gestora, y conllevan riesgos conocidos y desconocidos, e incertidumbres, que podrían causar que los resultados, el rendimiento o los acontecimientos reales difieran sustancialmente de los expresados o reflejados en dichas declaraciones. No asumimos ninguna responsabilidad de actualizar dichas declaraciones futuras.

Nuestras perspectivas incluyen un análisis exhaustivo sobre las tendencias que marcarán el rumbo de los mercados.
Descargar PDF
Aspectos clave para el tercer trimestre.
Descargar PDF

Las inversiones en instituciones de inversión colectiva conllevan riesgos. Las inversiones en instituciones de inversión colectiva y los rendimientos de las mismas pueden variar al alza o a la baja dependiendo de los valores o las estimaciones en el momento de la inversión y, por lo tanto, es posible que no recupere su inversión en su totalidad. El rendimiento pasado no predice rendimientos futuros.

La información recogida en este documento tiene carácter meramente informativo y no forma parte de ni constituye una oferta, solicitud o recomendación de venta o compra de ningún valor o producto.

La información recogida en este documento está sujeta a cambios sin previo aviso y es correcta en la fecha de su publicación; no obstante, no se garantiza su exactitud, integridad, actualidad, exhaustividad o adecuación. Por lo tanto, Allianz Global Investors no será responsable de ningún daño, ya sea directo o indirecto, resultante del uso de esta información o de cualquier error u omisión en la misma, salvo en caso de negligencia grave o dolo. Se prohíbe la reproducción, publicación o difusión de este contenido en cualquier forma.

Esta información no ha sido revisada por ninguna autoridad de control. Esta notificación es de carácter meramente informativo y no constituye la promoción o publicidad de los productos o servicios de Allianz Global Investors en Colombia o para residentes colombianos según lo dispuesto en el artículo 4 del Decreto 2555 de 2010. Esta comunicación no tiene por objeto iniciar, directa o indirectamente, el proceso de compra o la prestación de un servicio por parte de Allianz Global Investors. Al recibir este documento, cada residente colombiano reconoce y acepta que se ha puesto en contacto con Allianz Global Investors por iniciativa propia y que la comunicación no se deriva, en ningún caso, de ninguna actividad promocional o de marketing llevada a cabo por Allianz Global Investors. Los residentes colombianos aceptan que el acceso a cualquier red social de Allianz Global Investors se efectúa bajo su propia responsabilidad e iniciativa y son conocedores de que pueden tener acceso a información específica sobre productos o servicios de Allianz Global Investors. Esta comunicación es de carácter estrictamente privado y confidencial y no podrá ser reproducida. Esta comunicación no constituye una oferta pública de valores en Colombia que se encuentre sujeta a la regulación de oferta pública de valores prevista en el artículo cuarto del Decreto 2555 de 2010. Tanto la presente comunicación como la información aquí contenida no deben considerarse, por lo tanto, como una oferta o solicitud por parte de Allianz Global Investors o sus filiales para vender cualquier producto financiero en Brasil, Panamá, Chile, Perú y Uruguay.

Este material ha sido emitido y distribuido por Allianz Global Investors GmbH, un gestor de inversiones en Alemania, supervisado por el Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) alemán. El Resumen de los Derechos de los Inversores está disponible en inglés, francés, alemán, italiano y español en https://regulatory.allianzgi.com/en/investors-rights, Allianz Global Investors GmbH, Sucursal en España, con domicilio social en Serrano 49, 28001 Madrid e inscrita en el registro de la Comisión Nacional del Mercado de Valores (www.cnmv.es) con el número 10. Queda prohibida la reproducción, publicación o transmisión de su contenido, cualquiera que sea su forma.

AdMaster: 5554717

Perspectivas "House View" 2026

La economía mundial se dobla bajo el impacto de shocks sucesivos, pero no se rompe. Nuestro escenario base es de resiliencia y ante un abanico amplio de posibles resultados, la selección activa cobra especial relevancia.

Leer más

Los mercados mundiales inician el segundo trimestre en un contexto más complejo de lo que muchos esperaban a principios de año. El crecimiento se ralentiza, pero se mantiene sólido; la persistencia de la inflación podría retrasar las bajadas de tipos y mantener una política monetaria restrictiva.

Leer más

De cara a 2026, esperamos que el crecimiento se mantenga en la senda prevista, creando un entorno favorable a la asunción de riesgos. La gestión activa será fundamental.

Leer más

Allianz Global Investors

Abandonará la página web de Allianz Global Investors y entrará en